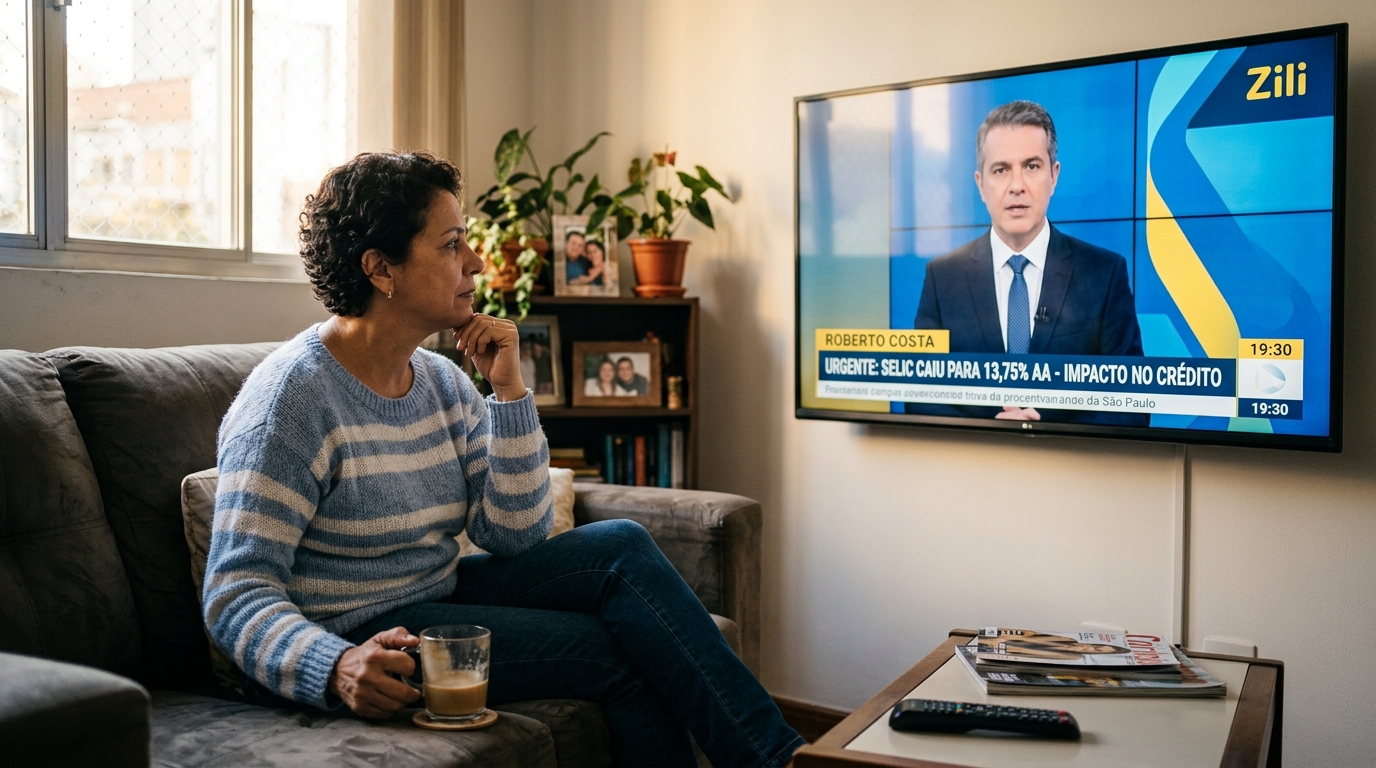
A taxa básica de juros caiu de novo. Veja o que isso muda (e o que não muda) na parcela que já sai do seu salário.
Você viu no jornal que “os juros caíram” e pensou na parcela do consignado que sai todo mês da sua folha. Será que ela vai diminuir sozinha?
A resposta curta é: não. A resposta completa é mais interessante, porque a queda dos juros abre algumas portas para quem é trabalhador CLT.
Neste artigo você vai entender o que é a Selic, o que o corte de setembro significa pro seu bolso e o que dá para fazer com essa informação.
O que aconteceu
No dia 16 de setembro de 2026, o Copom (o comitê do Banco Central que define a taxa básica de juros) reduziu a Selic de 14% para 13,75% ao ano. O corte foi de 0,25 ponto percentual, e a decisão foi unânime.
A próxima reunião do Copom está marcada para 3 e 4 de novembro.
O que é a Selic, em uma frase
A Selic é a taxa que serve de referência para todos os outros juros do país. Quando ela cai, o dinheiro tende a ficar mais barato para os bancos. Com o tempo, isso costuma chegar aos empréstimos das pessoas.
Repara no “tende” e no “costuma”. Não é automático, e não acontece da noite pro dia.
E a parcela do meu consignado?
Se você já tem um consignado, a sua parcela não muda. A taxa é definida no dia em que você assina, e as parcelas são fixas até o fim. Vale conferir no seu contrato, mas essa é a lógica do consignado.
Isso tem um lado bom: quando os juros sobem, sua parcela também não sobe. Você sabe exatamente quanto vai pagar em cada mês.
Onde a queda da Selic pode te ajudar
1. Em um crédito novo
Se você está pensando em contratar agora, os juros de mercado tendem a acompanhar a Selic ao longo do tempo. Ainda assim, cada instituição define a própria taxa. Por isso, compare sempre pelo Custo Efetivo Total (CET), que é o custo completo do empréstimo, com juros e encargos.
2. Na portabilidade
Se você contratou quando os juros estavam mais altos, pode valer a pena levar sua dívida para outra instituição com taxa menor. Isso se chama portabilidade, e a gente explica o passo a passo em [LINK INTERNO: Portabilidade do consignado CLT, 13/10].
3. Para trocar dívida cara por dívida mais barata
O cartão de crédito rotativo e o cheque especial continuam entre os créditos mais caros do país. Se você tem dívida nessas linhas, a pergunta não é “a Selic caiu?”. A pergunta é “estou pagando juros caros quando podia pagar menos?”. Leia também [LINK INTERNO: Rotativo do cartão x consignado: qual sai mais caro, agosto].
Um exemplo com números
Exemplo ilustrativo, sem relação com taxas reais de nenhuma instituição.
Imagina que a Ana pegou R$ 5.000 em 24 parcelas. A diferença entre uma taxa um pouco maior e uma um pouco menor pode parecer pequena por mês. Mas, somada em 24 meses, vira dinheiro de verdade: pode ser uma conta de luz, um mercado, um presente.
É por isso que comparar taxa antes de assinar vale mais do que qualquer notícia de corte de juros.
Resumo
- A Selic caiu para 13,75% ao ano em 16/09/2026.
- Quem já tem consignado continua com a mesma parcela, porque a taxa foi fechada na contratação.
- Para crédito novo, compare pelo CET, não só pela taxa de juros.
- Se sua taxa atual é alta, a portabilidade pode reduzir o custo.
- A próxima decisão do Copom sai em 3 e 4 de novembro.
O que fazer agora
Pega seu contrato ou o app da instituição e anota duas coisas: a taxa que você paga hoje e quantas parcelas faltam. Com isso em mãos, você consegue comparar com qualquer proposta nova e decidir com calma.
Se quiser ver quanto ficaria uma parcela hoje, plataformas como a Zili permitem simular direto pelo celular, antes de qualquer compromisso. Seu dinheiro, sua decisão.